Reforma Tributária 2027: atraso na adaptação fiscal
27 de outubro de 2026
Localização:
Jardim Maily, Piúma/ESSuporte
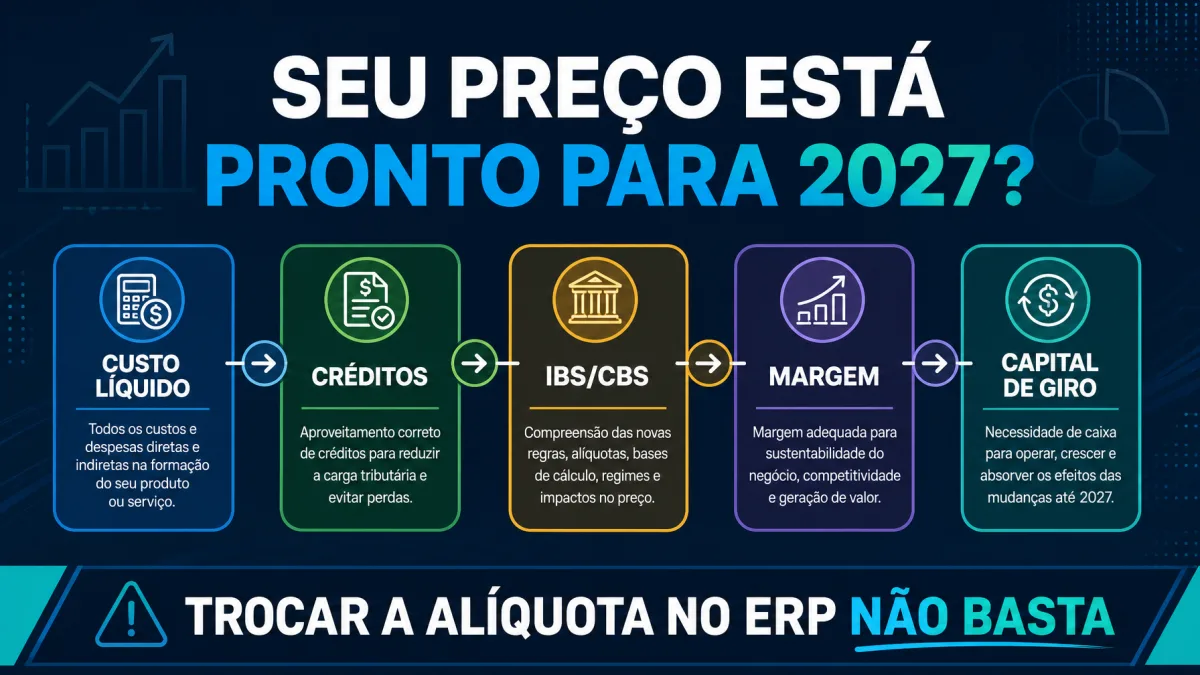
Reforma Tributária 2027 exige que empresas brasileiras preparem seus sistemas fiscais, documentos eletrônicos e processos internos para as mudanças na tributação do consumo. O atraso nessa adaptação pode provocar erros na emissão de notas fiscais, dificuldades no faturamento e problemas operacionais.
Com a implementação da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços), a preparação tecnológica e tributária tornou-se uma prioridade para empresas de diferentes setores. A adequação envolve não apenas a atualização dos softwares, mas também a revisão de cadastros, regras fiscais e integrações entre sistemas.
Empresas que deixam a preparação para a última hora podem enfrentar dificuldades para atender às exigências técnicas aplicáveis aos documentos fiscais eletrônicos.
Entre os principais riscos estão:
Por isso, a adaptação à Reforma Tributária deve ser tratada como uma questão estratégica para a continuidade dos negócios, e não apenas como uma obrigação fiscal.
A adequação dos sistemas de gestão empresarial (ERP) é uma etapa importante, mas não garante, por si só, que a empresa esteja preparada para as novas regras.
É necessário verificar se os cadastros de produtos e serviços estão corretos, se as classificações tributárias foram revisadas e se as informações circulam adequadamente entre os sistemas comerciais, fiscais e contábeis.
Também é fundamental testar operações reais de faturamento para identificar possíveis falhas antes que elas afetem o atendimento aos clientes.
Empresas que utilizam sistemas de PDV, emissão de NFC-e, NF-e e automação comercial devem verificar com seus fornecedores de tecnologia quais atualizações e configurações são necessárias para suas operações.
Para reduzir riscos operacionais, as empresas devem iniciar ou concluir um plano de adaptação que contemple as seguintes medidas:
O planejamento antecipado permite distribuir as tarefas, identificar os pontos mais críticos e evitar que ajustes importantes fiquem concentrados perto dos prazos de implementação.
O ano de 2027 marca uma etapa importante da Reforma Tributária do Consumo, com o início da cobrança da CBS e a fase de testes do IBS, conforme o cronograma legal.
As empresas precisam acompanhar as regras aplicáveis ao seu enquadramento e às suas operações, incluindo as exigências relativas aos documentos fiscais eletrônicos.
É importante observar que a flexibilização de determinadas regras de validação não significa dispensa geral de adaptação. A Receita Federal e o Comitê Gestor do IBS continuam publicando orientações técnicas e cronogramas que devem ser acompanhados pelos contribuintes.
A adaptação à Reforma Tributária 2027 é essencial para reduzir falhas fiscais, proteger o faturamento e manter a continuidade das operações empresariais.
Mais do que atualizar o ERP, as empresas precisam revisar cadastros, testar a emissão de notas fiscais e garantir a integração entre seus sistemas. A participação conjunta das áreas fiscal, contábil, financeira e tecnológica é fundamental para uma transição organizada.
Empresários que anteciparem essas medidas estarão mais preparados para lidar com as novas exigências do IBS e da CBS e reduzir os riscos operacionais durante a mudança do sistema tributário brasileiro.
Do ponto de venda ao e-commerce: tecnologia, sistemas e TI integrados para fazer seu negócio crescer.
© 2026 Prana Sistemas. Todos os direitos reservados • Desenvolvido pela EStrategia Web Design
Valorizamos sua privacidade
Utilizamos cookies para aprimorar sua experiência de navegação, exibir anúncios ou conteúdo personalizado e analisar nosso tráfego. Ao clicar em “Aceitar todos”, você concorda com nosso uso de cookies. Você pode alterar ou retirar seu consentimento a qualquer momento clicando no ícone de preferências.
Utilizamos cookies para ajudar você a navegar com eficiência e executar certas funções. Você encontrará informações detalhadas sobre todos os cookies sob cada categoria de consentimento abaixo.
Os cookies que são classificados com a marcação “Necessário” são armazenados em seu navegador, pois são essenciais para possibilitar o uso de funcionalidades básicas do site.
Também usamos cookies de terceiros que nos ajudam a analisar como você usa esse site, armazenar suas preferências e fornecer conteúdo e anúncios que sejam relevantes para você. Esses cookies somente serão armazenados em seu navegador mediante seu prévio consentimento.
Você pode optar por ativar ou desativar alguns ou todos esses cookies, mas desativá-los pode afetar sua experiência de navegação.
Os cookies necessários são cruciais para as funções básicas do site e o site não funcionará como pretendido sem eles. Eles não são usados para publicidade nem para rastrear você em outros sites. O cookie de consentimento armazena um identificador aleatório que nos permite manter um registro da escolha que você fez.
Cookies funcionais ajudam a executar certas funcionalidades, como compartilhar o conteúdo do site em plataformas de mídia social, coletar feedbacks e outros recursos de terceiros.
Cookies analíticos são usados para entender como os visitantes interagem com o site. Esses cookies ajudam a fornecer informações sobre métricas o número de visitantes, taxa de rejeição, fonte de tráfego, etc.
Os cookies de desempenho são usados para entender e analisar os principais índices de desempenho do site, o que ajuda a oferecer uma melhor experiência do usuário para os visitantes.
Cookies que ainda não foram categorizados.
Os cookies de anúncios são usados para entregar aos visitantes anúncios personalizados com base nas páginas que visitaram antes e analisar a eficácia da campanha publicitária.