Gorjeta no Simples Nacional: STJ vai definir
6 de outubro de 2026
Localização:
Jardim Maily, Piúma/ESSuporte
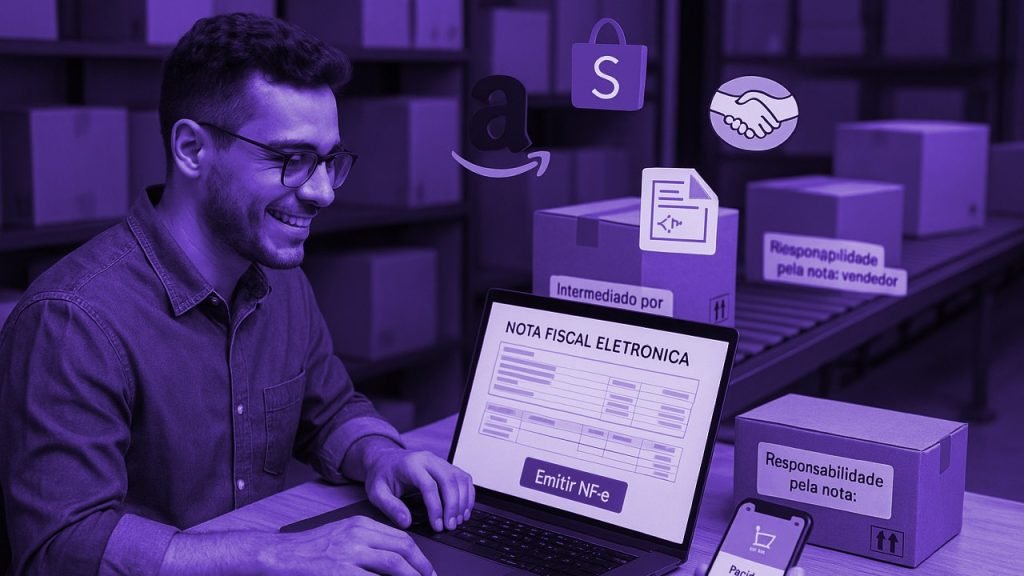
A implementação da Reforma Tributária do Consumo está trazendo um desafio específico para marketplaces, aplicativos e outras plataformas digitais: como registrar e transmitir um grande volume de operações sem criar uma estrutura fiscal e tecnológica excessivamente complexa.
Diante desse cenário, o Ministério da Fazenda avalia uma solução que permita o reporte consolidado das operações realizadas por plataformas digitais, reduzindo a necessidade de processos individualizados para milhões de transações.
A proposta ainda está em discussão e depende de regulamentação e alinhamento entre a Receita Federal, estados e municípios e o Comitê Gestor do IBS.
Marketplaces e aplicativos podem intermediar milhares ou milhões de operações, envolvendo diferentes fornecedores, pagamentos, descontos, cancelamentos, entregas e outros eventos.
Com a implantação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), será necessário relacionar essas informações aos documentos fiscais e aos valores correspondentes de cada operação.
O desafio está em encontrar um modelo que permita ao Fisco receber as informações necessárias para fiscalização e apuração dos tributos sem impor às plataformas uma estrutura operacional inviável.
A simplificação, portanto, não significa eliminar a emissão fiscal ou o pagamento dos tributos. O objetivo é estabelecer uma maneira mais eficiente de registrar e reportar as operações.
A Lei Complementar nº 214/2025 já estabelece mecanismos relacionados às plataformas digitais.
Entre as possibilidades previstas está a emissão de documentos fiscais pela própria plataforma em nome do fornecedor, inclusive de forma consolidada, desde que observadas as condições estabelecidas na legislação e regulamentação.
Também existe previsão para que os documentos fiscais relacionados ao IBS e à CBS possam utilizar mecanismos de emissão consolidada.
Entretanto, ainda precisam ser definidos detalhes importantes, como:
Por isso, é importante diferenciar documento fiscal consolidado de reporte consolidado de operações. São conceitos relacionados, mas não necessariamente equivalentes.
Durante as discussões sobre a Reforma Tributária, o Reportes de Operações de Consumo (Reops) foi apresentado como uma possível alternativa para que as plataformas transmitam informações de suas operações.
Outra possibilidade está sendo analisada pelo Comitê Gestor do IBS.
Até o momento, porém, não existe uma definição definitiva sobre qual modelo será adotado para todos os marketplaces e aplicativos.
Isso significa que empresas não devem alterar seus procedimentos fiscais apenas com base nas propostas que estão sendo discutidas.
Enquanto o modelo geral de reporte ainda está em discussão, existe um cronograma oficial para determinados serviços realizados ou intermediados por plataformas digitais.
Segundo o cronograma divulgado pela Receita Federal e pelo Comitê Gestor do IBS, a NFS-e para plataformas tem previsão de obrigatoriedade a partir de 1º de dezembro de 2026, para os serviços e situações abrangidos pela regulamentação.
É importante destacar que essa regra não significa que todas as operações realizadas em marketplaces poderão ser registradas automaticamente em uma única nota fiscal. O documento aplicável dependerá da natureza da operação e das regras específicas.
A adaptação à Reforma Tributária exige atenção especial das empresas que operam marketplaces, aplicativos e plataformas digitais.
Nesse momento, é recomendável avaliar:
A Receita Federal e o Comitê Gestor do IBS já divulgaram um cronograma de implementação dos documentos fiscais eletrônicos, permitindo que empresas e desenvolvedores se preparem para as novas exigências.
A principal mudança em discussão é a possibilidade de criar um modelo mais eficiente para emissão e transmissão das informações fiscais, considerando o enorme volume de operações processadas pelas plataformas.
Se a emissão ou o reporte consolidado for regulamentado de maneira ampla, marketplaces poderão reduzir processos repetitivos e adaptar seus sistemas para trabalhar com uma estrutura fiscal mais integrada.
Por outro lado, será fundamental garantir que cada operação continue devidamente identificada e que as informações necessárias ao cálculo e à fiscalização do IBS e da CBS sejam disponibilizadas ao Fisco.
A emissão fiscal simplificada para marketplaces e aplicativos é uma das questões que precisam ser solucionadas durante a implementação da Reforma Tributária.
A legislação já oferece espaço para documentos fiscais consolidados, mas ainda são necessários regulamentos e definições técnicas para estabelecer exatamente como as plataformas deverão emitir documentos e transmitir suas informações.
Para empresas de tecnologia, marketplaces, aplicativos, contadores e profissionais fiscais, o momento é de acompanhar as regulamentações e preparar os sistemas. A adaptação antecipada de ERP, emissão fiscal, integrações e processos de conciliação pode reduzir riscos e facilitar a transição para o novo modelo tributário.
Fonte de referência: artigo original no Contábeis. O cronograma oficial pode ser conferido nas orientações da Receita Federal sobre a Reforma Tributária.
Do ponto de venda ao e-commerce: tecnologia, sistemas e TI integrados para fazer seu negócio crescer.
© 2026 Prana Sistemas. Todos os direitos reservados • Desenvolvido pela EStrategia Web Design