Novo comprovante do CNPJ terá QR Code
27 de setembro de 2026
Localização:
Jardim Maily, Piúma/ESSuporte
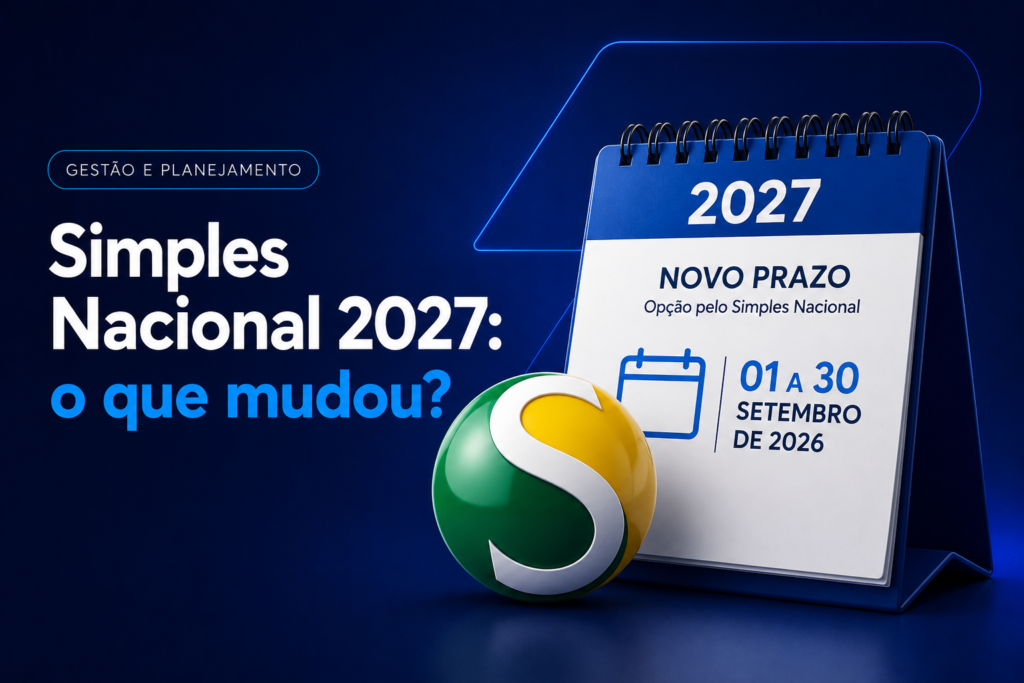
As empresas optantes pelo Simples Nacional terão que definir como irão recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) no primeiro semestre de 2027.
O prazo para fazer essa escolha termina em 30 de setembro de 2026. Entretanto, a Receita Federal informou que a decisão poderá ser revista caso a definição da alíquota de referência da CBS para 2027 altere a avaliação feita inicialmente pela empresa.
Com a Reforma Tributária, as empresas terão duas alternativas para o IBS e a CBS.
Nesse modelo, o IBS e a CBS permanecem dentro da sistemática do Simples Nacional, sendo recolhidos junto aos demais tributos por meio do regime.
Caso a empresa não escolha o regime regular em setembro, essa será a sistemática aplicada no primeiro semestre de 2027.
A empresa continua no Simples Nacional para os demais tributos, mas passa a recolher o IBS e a CBS separadamente, pelo regime regular.
Essa alternativa pode ter impacto especialmente nas empresas que vendem para outras pessoas jurídicas, devido ao tratamento dos créditos tributários na cadeia. A decisão deve considerar as características específicas de cada negócio.
A possibilidade de revisão está relacionada à definição da alíquota de referência da CBS para 2027.
Segundo a Receita Federal, se a definição posterior dessa alíquota modificar a análise realizada pela empresa, poderá existir uma nova oportunidade para rever a escolha. O cálculo da alíquota envolve etapas de análise pelo Tribunal de Contas da União e pelo Senado Federal.
Além disso, a regulamentação prevê uma janela regular de cancelamento da opção até 30 de novembro de 2026.
O calendário para o primeiro semestre de 2027 é:
Antes de escolher entre o Simples tradicional e o modelo híbrido, é importante avaliar:
A Receita Federal recomenda uma análise individualizada, considerando o impacto da escolha sobre o fluxo de caixa, os relacionamentos comerciais e os créditos tributários.
A mudança representa uma nova etapa da Reforma Tributária do Consumo e aumenta a importância do planejamento tributário e tecnológico.
Além da análise contábil, as empresas devem verificar se seus sistemas ERP, emissores fiscais e processos internos estão preparados para trabalhar com as novas regras do IBS e da CBS.
As empresas do Simples Nacional têm até 30 de setembro de 2026 para escolher como irão recolher o IBS e a CBS no primeiro semestre de 2027.
A possibilidade de revisão da escolha, caso a definição da alíquota de referência da CBS altere a análise inicial, oferece uma alternativa adicional durante a transição. Mesmo assim, a decisão deve ser baseada em simulações e na realidade de cada empresa.
O acompanhamento das regulamentações e o apoio de profissionais contábeis são importantes para avaliar os impactos tributários, financeiros e operacionais da escolha.
Este conteúdo tem finalidade informativa e não substitui orientação contábil ou tributária especializada.
Do ponto de venda ao e-commerce: tecnologia, sistemas e TI integrados para fazer seu negócio crescer.
© 2026 Prana Sistemas. Todos os direitos reservados • Desenvolvido pela EStrategia Web Design