Gorjeta no Simples Nacional: STJ vai definir
6 de outubro de 2026
Localização:
Jardim Maily, Piúma/ESSuporte
O prazo para empresas optarem pelo Simples Nacional em 2027 foi prorrogado. De acordo com a Resolução CGSN nº 194/2026, publicada em 28 de setembro, a solicitação poderá ser realizada até 15 de outubro de 2026.
A medida altera o calendário que inicialmente previa o encerramento das opções em 30 de setembro. A mudança faz parte das adaptações do Simples Nacional às novas regras da Reforma Tributária, especialmente em relação ao IBS e à CBS.
Empresas que precisam solicitar a opção pelo Simples Nacional para o ano-calendário de 2027 terão até:
15 de outubro de 2026
O prazo é destinado às empresas que desejam ingressar no regime e atendem aos requisitos legais para enquadramento.
É importante destacar que o novo prazo para o Simples Nacional não deve ser confundido com o prazo para escolha do regime de recolhimento do IBS e da CBS.
As empresas que permanecerem ou ingressarem no Simples Nacional também deverão avaliar como pretendem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) em 2027.
A opção pelo regime regular de IBS e CBS poderá ser realizada até:
30 de outubro de 2026
Nesse modelo, a empresa continua no Simples Nacional para os demais tributos, mas passa a apurar o IBS e a CBS separadamente, fora do Documento de Arrecadação do Simples Nacional (DAS). Essa alternativa é frequentemente chamada de Simples Nacional híbrido.
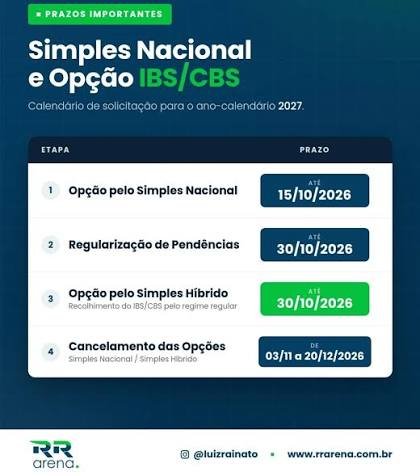
| Procedimento | Novo prazo |
|---|---|
| Opção pelo Simples Nacional 2027 | 15/10/2026 |
| Regularização de pendências | 30/10/2026 |
| Opção pelo regime regular de IBS e CBS | 30/10/2026 |
| Cancelamento das opções | 03/11 a 20/12/2026 |
A regularização até 30 de outubro é aplicável aos casos em que a solicitação pelo Simples Nacional tenha sido indeferida por alguma pendência. A prorrogação do prazo de opção não elimina automaticamente débitos ou irregularidades cadastrais.
A prorrogação oferece mais tempo para empresários e contadores verificarem a situação fiscal da empresa e analisarem as alternativas para 2027.
Além de avaliar a permanência ou entrada no Simples Nacional, é importante analisar o impacto do IBS e da CBS no negócio, considerando fatores como perfil dos clientes, fornecedores, formação de preços, operações realizadas e aproveitamento de créditos tributários.
A escolha entre manter IBS e CBS dentro do Simples ou utilizar o regime regular pode produzir impactos diferentes de acordo com as características de cada empresa.
As mudanças fazem parte da adaptação do Simples Nacional à Reforma Tributária do Consumo. A partir de 2027, IBS e CBS passam a integrar a nova estrutura tributária e as empresas precisarão estar preparadas para as mudanças nos processos fiscais e na gestão das informações.
Por isso, além de acompanhar os prazos, empresas devem revisar seus sistemas de gestão, emissão de documentos fiscais, cadastro de produtos e serviços e processos de faturamento.
A prorrogação do Simples Nacional 2027 amplia o prazo para que as empresas organizem sua situação fiscal e tomem as decisões necessárias para o próximo ano.
O principal prazo agora é 15 de outubro de 2026 para a opção pelo Simples Nacional. Já a escolha pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026.
Empresários e contadores devem aproveitar o período adicional para verificar pendências, avaliar o impacto da Reforma Tributária e preparar os sistemas e processos da empresa para as novas regras de 2027.
Do ponto de venda ao e-commerce: tecnologia, sistemas e TI integrados para fazer seu negócio crescer.
© 2026 Prana Sistemas. Todos os direitos reservados • Desenvolvido pela EStrategia Web Design